
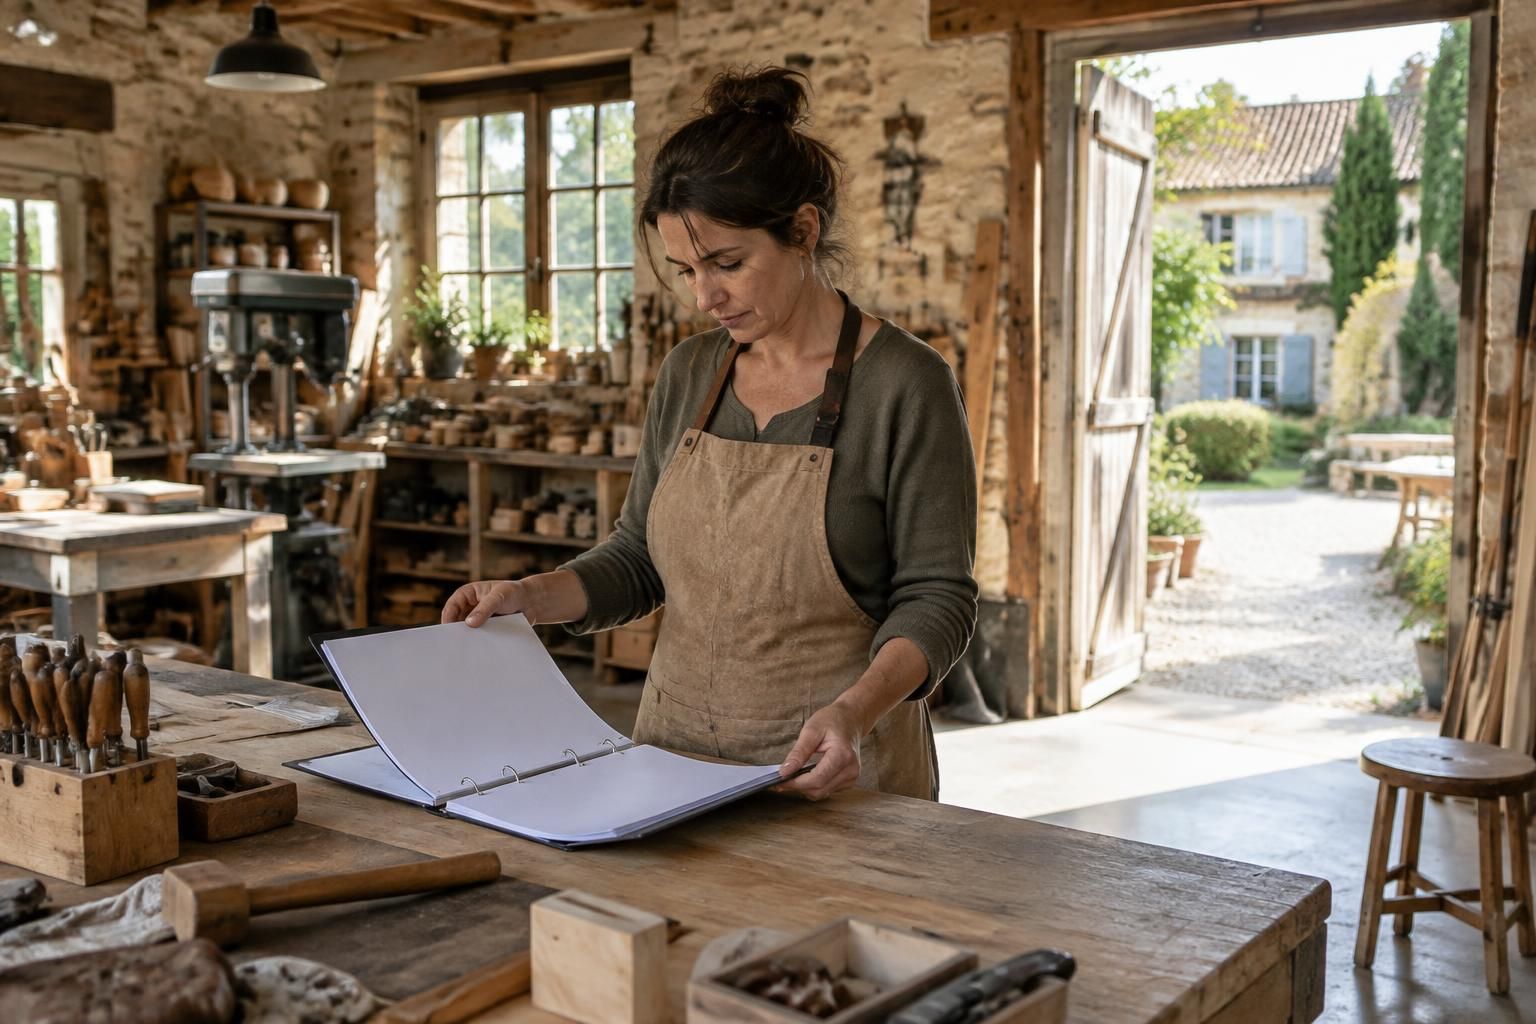
Un four de céramiste dans une ancienne remise, un établi de menuisier au fond du jardin, des créations textiles stockées dans un garage rénové : dès qu’une dépendance accueille une activité artisanale, son assurance mérite d’être réexaminée. Le contrat habitation ne couvre pas automatiquement les usages professionnels, même lorsque le bâtiment se trouve sur la même parcelle que la maison et que l’entreprise débute avec peu de chiffre d’affaires. Entre les murs, les machines, les biens confiés par les clients et les revenus menacés par un sinistre, plusieurs protections doivent être coordonnées.
Pour choisir une assurance atelier artisanal, le bon réflexe consiste à décrire précisément ce qui se passe dans le bâtiment, plutôt qu’à chercher une formule portant simplement le mot « atelier ». Prenons le cas de Camille, céramiste installée dans une ancienne grange : elle doit protéger son four, mais aussi anticiper une blessure pendant un cours, une fuite endommageant ses emballages ou un incendie interrompant ses commandes pendant plusieurs mois. Son exemple montre pourquoi la qualité d’une couverture dépend autant des activités déclarées et des plafonds retenus que du montant de la cotisation.
Assurance dépendance : déclarer l’usage artisanal avant de choisir son contrat
Une dépendance aménagée ne reste pas nécessairement couverte comme une annexe domestique
Dans une assurance habitation, une remise, un garage ou une grange peuvent être garantis selon une définition contractuelle précise : surface maximale, distance avec le logement, construction fermée ou usage exclusivement privé. La présence du bâtiment dans le contrat ne signifie donc pas que son exploitation professionnelle est acceptée, ni que les équipements utilisés pour travailler sont assurés.
Lorsque Camille transforme son ancienne grange en espace de production, elle ne change pas seulement le mobilier : elle ajoute un four électrique, reçoit des livraisons et entrepose des pièces destinées à la vente. Ces nouvelles circonstances peuvent modifier l’appréciation du risque par l’assureur, particulièrement en raison de la puissance électrique installée, des températures atteintes et de la valeur concentrée dans une même pièce.
La première démarche consiste à transmettre une description écrite de l’activité et à demander une confirmation explicite des garanties applicables. Une réponse orale rassurante ne remplace pas un avenant ou des conditions particulières décrivant l’usage professionnel réel, les surfaces concernées et les biens protégés.
Les informations indispensables pour assurer un atelier dans une dépendance
Un assureur doit pouvoir comprendre le fonctionnement quotidien du lieu, y compris les opérations occasionnelles. Une artisane qui fabrique habituellement des objets décoratifs, mais organise aussi des stages, n’expose pas son entreprise aux mêmes responsabilités qu’une personne travaillant seule, sans visiteur et sans vente sur place.
- Le bâtiment : surface, matériaux, état de la toiture, mitoyenneté et communication éventuelle avec l’habitation.
- Les activités : fabrication, réparation, stockage, vente directe, formations et interventions à l’extérieur.
- Les équipements : fours, machines fixes, appareils électriques puissants et installations d’aspiration.
- Les matières utilisées : bois, textiles, solvants, produits inflammables ou substances nécessitant des précautions particulières.
- Les personnes accueillies : clientèle, élèves, salariés, apprentis et prestataires.
- Les protections existantes : serrures, alarme, extincteurs et entretien des installations.
Cette déclaration détaillée protège aussi contre les mauvaises interprétations après un accident. Si Camille mentionne seulement « création d’objets », son interlocuteur peut imaginer un travail manuel sans chauffe ; préciser « façonnage et cuisson de céramiques dans un four électrique » permet une tarification et une couverture adaptées.
Propriétaire, locataire ou occupant : identifier qui assure quoi
La couverture des dépendances aménagées dépend également du statut d’occupation. Un propriétaire exploitant doit vérifier la protection du bâtiment et de ses aménagements professionnels, tandis qu’un locataire doit examiner les obligations de son bail, ses risques locatifs et la répartition des réparations avec le bailleur.
Lorsque les murs appartiennent à une personne et l’activité à une société distincte, les intérêts assurés ne se confondent pas automatiquement. Il faut notamment vérifier qui a financé l’isolation, les cloisons, le réseau électrique renforcé ou la ventilation, puis déterminer dans quel contrat ces investissements apparaissent.
Les démarches d’urbanisme, les règles du bail ou de la copropriété et les obligations liées à l’accueil du public restent indépendantes de la souscription. Une attestation d’assurance ne vaut pas autorisation d’exercer : mieux vaut résoudre ces questions avant d’engager des travaux coûteux, afin que la situation administrative et la description contractuelle correspondent au même usage.
Le bon point de départ n’est donc pas le nom commercial de la formule, mais une photographie fidèle du lieu, de son occupation et du travail qui y est réalisé.
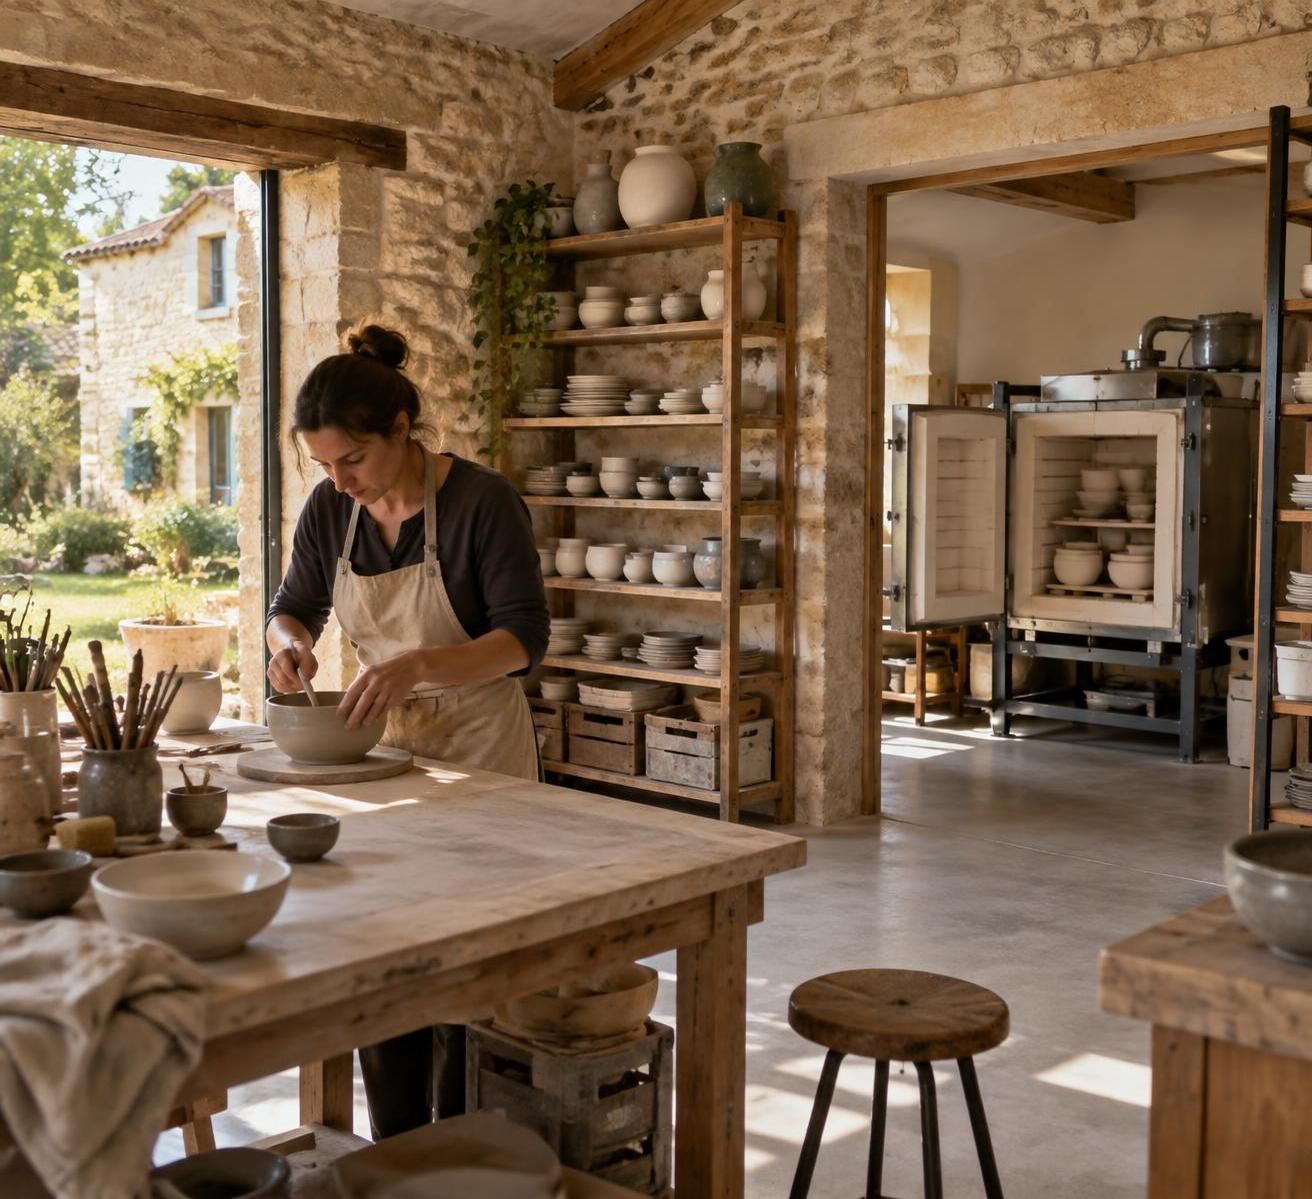
Assurance multirisque professionnelle : choisir les garanties adaptées aux locaux
Articuler assurance habitation et assurance des locaux professionnels
Une extension du contrat habitation peut parfois convenir à une petite activité expressément acceptée, avec peu de matériel et des risques limités. À l’inverse, un bâtiment dédié à la production, équipé de machines coûteuses ou fréquenté par des clients appelle souvent une assurance multirisque professionnelle, conçue pour réunir plusieurs protections dans un ensemble cohérent.
Cette formule n’est pourtant pas un bloc uniforme : son contenu dépend des conditions générales, des options souscrites et des montants inscrits au contrat. Deux offres portant le même intitulé peuvent traiter très différemment les dommages électriques, les marchandises, les aménagements ou les frais engagés après un événement garanti.
Pour Camille, l’enjeu consiste notamment à éviter une zone grise entre deux assureurs. Si l’un couvre la grange comme annexe immobilière et l’autre son contenu professionnel, chacun doit connaître cette répartition ; il faut aussi vérifier les recours possibles et les éventuelles clauses de renonciation à recours, lorsqu’elles sont pertinentes.
| Protection à examiner | Utilité pour l’atelier | Point contractuel décisif |
|---|---|---|
| Incendie et événements associés | Réparer les dommages consécutifs à un feu garanti | Biens couverts, exclusions et mesures de prévention |
| Dégâts des eaux | Prendre en charge certaines conséquences d’une fuite | Recherche de fuite, réparation de la cause et infiltrations |
| Dommages électriques | Protéger certains appareils endommagés électriquement | Âge des équipements, plafonds et exclusions |
| Vol et vandalisme | Indemniser les biens dérobés ou détériorés selon les conditions prévues | Moyens de fermeture et circonstances couvertes |
| Événements climatiques | Répondre à certains dommages liés aux intempéries | Définition de chaque événement et conditions d’application |
Garantie incendie : examiner le risque réel de fabrication
La garantie incendie doit être étudiée en tenant compte des procédés employés, et pas seulement de la surface du bâtiment. Un tour de potier, un four, une cabine de finition ou une accumulation de poussières de bois présentent des expositions différentes, qui peuvent conduire l’assureur à demander des mesures de prévention spécifiques.
Ces prescriptions doivent être comprises avant la signature : dégagement autour d’un appareil, entretien d’un dispositif d’aspiration, contrôle d’une installation ou stockage adapté de certains produits. Leur non-respect peut avoir les conséquences prévues au contrat ; mieux vaut demander comment chaque exigence s’applique concrètement à son équipement.
Camille fait ainsi préciser si son four est accepté à l’emplacement prévu et conserve les documents d’installation et de maintenance. Cette démarche ne supprime pas le danger, mais elle limite les désaccords sur les conditions dans lesquelles son activité avait été déclarée et assurée.
Assurance dégât des eaux : distinguer la fuite et ses conséquences
Une assurance dégât des eaux ne prend pas nécessairement en charge toutes les dépenses liées à l’eau. Les dommages causés aux murs ou aux stocks peuvent être garantis alors que la réparation de la canalisation défectueuse, certaines infiltrations ou les désordres provenant d’un défaut d’entretien relèvent d’autres dispositions.
Dans une ancienne grange, la question mérite une attention particulière : toiture vieillissante, remontées d’humidité et ruissellement extérieur ne correspondent pas forcément à un dégât des eaux garanti. Une inondation peut aussi relever d’un régime ou d’une garantie distincte, notamment des catastrophes naturelles lorsque les conditions légales sont réunies.
Avant de signer, Camille demande donc comment seraient traités trois cas simples : une conduite rompue, une entrée d’eau par la couverture et un débordement venant du terrain voisin. Une bonne assurance des locaux professionnels se vérifie sur des scénarios concrets, pas sur une succession de noms de garanties.
Protection du matériel artisanal : assurer machines, stocks et biens confiés
Évaluer le coût de remplacement plutôt que le seul prix d’achat
La protection du matériel artisanal commence par un inventaire suffisamment précis pour éviter une sous-évaluation. Un atelier contient souvent bien davantage que sa machine principale : petits outils, moules, établis, systèmes d’aspiration, ordinateur de pilotage et accessoires peuvent représenter ensemble une somme importante.
Camille avait d’abord retenu le prix de son four d’occasion et celui de son tour. En ajoutant les plaques de cuisson, les rayonnages, les balances, les instruments de mesure et les frais nécessaires pour remettre un appareil équivalent en service, elle découvre que son estimation initiale ne reflète pas son besoin réel.
Les modalités d’indemnisation méritent alors une lecture attentive. Valeur d’usage, valeur à neuf et remplacement à neuf sous conditions ne sont pas synonymes : une déduction pour vétusté, un plafond d’âge ou l’obligation de racheter dans un certain délai peuvent modifier sensiblement la somme effectivement versée.
Pour un professionnel récupérant la TVA, l’évaluation est généralement effectuée hors taxe récupérable ; pour une personne qui ne la récupère pas, le raisonnement diffère. Le montant à déclarer doit donc être cohérent avec la situation fiscale et les modalités prévues dans la police.
Distinguer machines, marchandises et créations en cours
Les matières premières, les objets terminés et les pièces en fabrication ne sont pas toujours regroupés sous le même poste. Une réserve d’argile, une commande presque achevée et un ensemble de bols prêts à être expédiés peuvent relever de méthodes d’évaluation différentes, notamment pour la main-d’œuvre déjà incorporée.
Avant une période commerciale chargée, le stock peut doubler sans que les machines changent de valeur. Un plafond calculé sur un mois calme risque alors de devenir insuffisant ; il faut rechercher une possibilité d’ajustement, une majoration saisonnière prévue ou une déclaration actualisée selon les mécanismes proposés.
Les biens appartenant aux clients nécessitent une vérification distincte. Si Camille répare une pièce confiée par un collectionneur, cette dernière n’entre pas automatiquement dans la catégorie de ses propres marchandises, et la prise en charge de sa responsabilité éventuelle ne se confond pas avec une assurance de dommages couvrant directement cet objet.
Un inventaire photographique daté, des factures et des justificatifs de propriété facilitent l’expertise. Pour les équipements achetés d’occasion, conserver une preuve de paiement, une référence précise et, si possible, une estimation documentée permet de mieux établir leur existence et leur valeur.
Vol, casse et panne : trois événements à ne pas confondre
Le vol peut être subordonné à des circonstances définies, comme une effraction, ainsi qu’à des moyens de protection déterminés. Une dépendance équipée d’une simple porte ancienne peut nécessiter des améliorations pour satisfaire les exigences contractuelles ; ces travaux doivent être identifiés avant de considérer les outils comme protégés.
La panne mécanique n’est pas nécessairement couverte par la garantie des dommages électriques. Une extension de bris de machine peut être utile pour certains équipements, mais ses exclusions concernent souvent l’usure, les consommables, l’entretien ou les défauts antérieurs, selon la rédaction retenue.
La casse d’une pièce pendant son façonnage ou sa cuisson demande également une lecture spécifique. Une assurance classique de biens ne garantit pas automatiquement l’échec d’un procédé de fabrication ; Camille doit donc distinguer l’accident affectant son outil de production de la perte commerciale liée à une fournée défectueuse.
Enfin, les déplacements vers un marché, une exposition ou un chantier doivent être déclarés si les biens quittent régulièrement les lieux assurés. Le capital garanti doit correspondre à ce qu’il faudrait réellement financer pour retravailler, à l’endroit où le dommage peut survenir.
Responsabilité civile professionnelle : protéger les clients, les visiteurs et les voisins
Identifier les dommages causés pendant l’activité artisanale
La responsabilité civile professionnelle vise les conséquences financières de dommages causés à des tiers dans les circonstances prévues au contrat. Elle ne remplace pas la protection des biens de l’entreprise : un visiteur blessé et un four détruit mobilisent des mécanismes différents, même lorsque les deux dommages proviennent du même événement.
Les offres distinguent fréquemment la responsabilité civile exploitation, liée au fonctionnement quotidien, et les garanties attachées aux prestations ou aux produits. La terminologie varie toutefois selon les assureurs : il faut vérifier les activités effectivement couvertes plutôt que supposer qu’une seule mention englobe toutes les situations.
Imaginons qu’un livreur trébuche sur un câble dans la grange de Camille, ou qu’une projection endommage le vêtement d’un participant. Ces événements ne posent pas les mêmes questions qu’une tasse vendue avec un défaut provoquant ultérieurement une brûlure ; les garanties, exclusions et dates de déclenchement doivent être examinées en conséquence.
Cette assurance n’est pas légalement obligatoire pour toute activité artisanale, mais certaines professions réglementées sont soumises à des obligations spécifiques. Les artisans réalisant des travaux relevant de la responsabilité décennale doivent, lorsque les conditions légales sont réunies, disposer de la couverture correspondante : une formule générale ne s’y substitue pas.
Déclarer les cours, la vente et les interventions hors de l’atelier
Accueillir du public change l’exposition au risque. Une séance d’initiation implique des personnes qui connaissent mal les outils, les surfaces chaudes ou les gestes techniques ; l’assureur doit donc savoir si les cours concernent des adultes, des mineurs, de petits groupes ou des événements ponctuels.
Pour Camille, ajouter des ateliers découverte n’est pas une simple variation de chiffre d’affaires. Elle doit faire confirmer la couverture de l’enseignement pratique, des équipements mis à disposition et des accidents susceptibles d’engager sa responsabilité, tout en adaptant ses consignes et l’organisation des lieux.
Les obligations de sécurité et d’accessibilité applicables doivent également être vérifiées selon la configuration et l’accueil organisé. Le fait de recevoir uniquement sur rendez-vous ne suffit pas, à lui seul, à écarter les règles relatives aux établissements recevant du public lorsqu’elles s’appliquent.
La vente en ligne, les marchés et les interventions chez un client peuvent aussi nécessiter des extensions ou des précisions territoriales. Une création expédiée hors de France peut exposer à des règles différentes, et certaines destinations font l’objet d’exclusions ou de conditions particulières.
Vérifier les recours des voisins et la responsabilité après livraison
Une activité installée près d’une habitation peut provoquer des dommages au-delà de ses propres murs. Un incendie se propageant à une propriété voisine ou une fuite atteignant un bâtiment adjacent nécessite d’examiner à la fois les garanties immobilières et les responsabilités susceptibles d’être engagées.
Les nuisances répétées, comme le bruit ou certaines émissions, ne doivent pas être assimilées automatiquement à un accident garanti. Une réclamation liée à un fonctionnement connu et prolongé peut rencontrer des exclusions ; agir sur la ventilation, les horaires et l’isolation reste donc indispensable.
Après la livraison, un produit défectueux peut également provoquer un dommage dont le coût dépasse largement son prix de vente. La protection des conséquences causées à autrui doit être distinguée du remboursement de l’objet lui-même, de son remplacement ou d’une opération de retrait, qui peuvent nécessiter des garanties particulières.
Camille vérifie ainsi les usages alimentaires annoncés pour ses pièces et conserve une traçabilité adaptée à sa production. La bonne couverture de responsabilité suit toute la vie de la création : sa fabrication, sa présentation au public et son utilisation après la vente.
Assurance perte d’exploitation : comparer les devis et préparer la reprise de l’atelier
Calculer les conséquences d’un arrêt, au-delà des réparations
Après un incendie, remplacer les machines ne suffit pas à rétablir immédiatement l’activité. Il faut parfois attendre une expertise, remettre le bâtiment en état, obtenir un équipement disponible et reconstituer des marchandises avant de pouvoir honorer de nouvelles commandes.
L’assurance perte d’exploitation peut aider à compenser les conséquences financières d’une interruption selon les modalités prévues, généralement après un dommage matériel garanti. Elle ne couvre pas automatiquement toute baisse de chiffre d’affaires : une maladie, une panne non assurée ou une fermeture administrative sans événement couvert peuvent rester hors de son champ.
Le calcul porte souvent sur la perte de marge brute au sens du contrat et sur certains frais supplémentaires engagés pour limiter les conséquences du sinistre. Il ne s’agit donc pas simplement de multiplier les ventes habituelles par le nombre de jours d’arrêt ; l’expert tient compte des charges économisées et des définitions contractuelles.
Camille estime qu’un nouveau four pourrait être livré rapidement, puis découvre que la remise aux normes du local et le séchage des ouvrages risqueraient d’allonger considérablement l’interruption. La période d’indemnisation doit intégrer le délai de retour à une activité normale, pas seulement celui des travaux visibles.
Comparer les franchises, les plafonds et les frais de réinstallation
Un tarif annuel plus bas peut masquer une franchise difficile à supporter ou un plafond insuffisant sur les équipements essentiels. Il faut aussi rechercher les sous-limites : le montant global annoncé ne garantit pas que les objets confiés, les appareils électriques ou les marchandises bénéficient chacun de cette somme.
Pour comparer utilement plusieurs devis, Camille soumet à chaque interlocuteur le même descriptif, le même inventaire et les mêmes scénarios. Elle demande ensuite quelle somme resterait à sa charge après une fuite touchant le stock, un vol d’outillage ou un feu immobilisant le bâtiment.
Les frais annexes méritent une lecture séparée : déblaiement, gardiennage, transport d’équipements, location temporaire ou honoraires d’expert d’assuré ne sont pas systématiquement inclus. Lorsqu’ils sont proposés, leurs limites et leurs conditions peuvent faire une différence importante au moment de la reprise.
La règle proportionnelle de capitaux, lorsqu’elle est applicable et non écartée contractuellement, peut réduire l’indemnité si la valeur déclarée est insuffisante. Une révision régulière des montants, notamment après l’achat d’une machine ou l’augmentation des stocks, évite de conserver une protection devenue trop étroite.
Organiser les preuves et les premières démarches après un sinistre
Les documents utiles doivent rester accessibles même si la dépendance devient inutilisable. Camille conserve donc hors du bâtiment une copie de ses factures, de son inventaire, de ses sauvegardes et de ses principaux justificatifs comptables, dans des conditions de sécurité adaptées.
Après un dommage, la priorité est de protéger les personnes, d’alerter les secours si nécessaire et de prendre les mesures conservatoires possibles sans danger. Il faut ensuite prévenir l’assureur dans les délais applicables, documenter les dégâts et éviter de jeter les biens endommagés avant les instructions utiles à l’expertise.
Un contrat doit enfin évoluer avec l’entreprise : nouvelles formations, achat d’un appareil, embauche ou extension du bâtiment justifient un nouvel échange. Le meilleur devis est celui dont les garanties restent compréhensibles lorsque l’on remplace les promesses commerciales par une journée réelle de travail.
Questions pratiques sur l’assurance d’un atelier artisanal en dépendance
L’assurance habitation suffit-elle pour travailler dans une dépendance ?
Seulement si l’assureur accepte explicitement l’activité et prévoit des garanties adaptées aux locaux, au matériel et aux responsabilités concernées. La simple déclaration du bâtiment comme garage ou remise ne prouve pas que son usage professionnel est couvert.
Faut-il souscrire une multirisque professionnelle dès le lancement ?
Ce contrat n’est pas universellement obligatoire. Il constitue toutefois une solution à étudier dès que des machines, du stock, un local dédié ou des visiteurs créent une exposition importante ; certaines activités et certains baux imposent par ailleurs des assurances précises.
Un four artisanal est-il couvert contre toutes les pannes ?
Non. L’incendie, les dommages électriques et le bris de machine correspondent à des garanties différentes. L’usure, les consommables ou certaines défaillances peuvent être exclus ; le four et ses conditions d’utilisation doivent être déclarés précisément.
Les objets appartenant aux clients sont-ils automatiquement assurés ?
Non. Il faut faire vérifier la couverture des biens confiés, les circonstances garanties et les plafonds applicables. Une protection couvrant votre responsabilité en cas de dommage ne remplace pas nécessairement une assurance de dommages portant sur ces objets.
La perte d’exploitation indemnise-t-elle toute fermeture de l’atelier ?
Non. Son déclenchement dépend des événements prévus au contrat, souvent d’un dommage matériel garanti, ainsi que d’une éventuelle franchise et d’une durée maximale. Les causes d’arrêt sans dommage, les pannes et les impossibilités d’accès doivent être examinées séparément.


